Liability, collision, comprehensive, «тотальная» машина, gap insurance, SR-22… Полис автострахования в США написан специальным языком, который путает даже опытных водителей. Разбираем главные термины — и, самое важное, как именно каждый из них работает на практике, с примерами и цифрами.
Премия (premium)
Премия — это то, что вы платите страховой компании за сам полис: раз в месяц или раз в полгода-год. Это плата за право пользоваться страховкой — она списывается независимо от того, была у вас авария или нет.
Франшиза (deductible)
Механика: франшиза — это сумма, которую вы платите из своего кармана первой при каждом страховом случае, прежде чем страховая доплатит остальное. Если франшиза $500, а ремонт стоит $3000 — вы платите $500, страховая — оставшиеся $2500. Чем выше франшиза, которую вы выбираете при оформлении полиса, тем ниже обычно ваша ежемесячная премия — это прямой обмен: платите меньше сейчас каждый месяц — платите больше один раз, если что-то случится.
Liability — страхование гражданской ответственности
Механика: liability покрывает ущерб, который вы причинили другим — их машине, имуществу или здоровью — если авария произошла по вашей вине. Она никогда не платит за ремонт вашей собственной машины. Обычно указывается тремя числами, например «25/50/25»:
- $25 000 — максимум на травмы одного человека
- $50 000 — максимум на травмы всех пострадавших в аварии в сумме
- $25 000 — максимум на повреждённое имущество (например, чужую машину, забор, столб)
Liability — это тот минимум, который обязателен по закону почти во всех штатах, чтобы вообще иметь право сесть за руль.
Collision — страхование от столкновения
Механика: collision покрывает ремонт вашей машины, если вы столкнулись с другой машиной или объектом (столб, ограждение) — независимо от того, кто виноват. Здесь тоже применяется ваша франшиза: сначала платите вы (до суммы франшизы), остальное — страховая.
Comprehensive — «от всего остального»
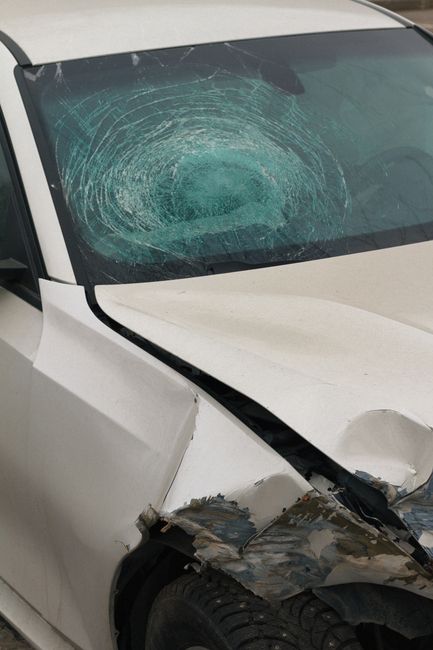
Механика: comprehensive покрывает повреждения вашей машины, которые произошли не от столкновения с другим автомобилем — угон, град, пожар, наводнение, падающее дерево, разбитое стекло, животное, выбежавшее на дорогу. Тоже работает через франшизу, как и collision.
«Full coverage» (полное покрытие) — не официальный юридический термин, а разговорное название для комбинации liability + collision + comprehensive вместе.
Uninsured/Underinsured Motorist — защита от «безответственного» водителя
Механика: если в вас врезался водитель без страховки вообще (uninsured) или с недостаточным лимитом покрытия (underinsured) — эта часть полиса платит за вас, как будто виновник был застрахован нормально. Полезна, потому что в некоторых штатах процент незастрахованных водителей довольно высокий, и без этой защиты вы рискуете остаться вообще без компенсации.
PIP / MedPay — медицинские расходы независимо от вины
Механика: Personal Injury Protection (PIP) и MedPay покрывают медицинские расходы и (у PIP) часть потерянной зарплаты для вас и пассажиров — независимо от того, кто виноват в аварии. В «no-fault» штатах (где каждый в первую очередь обращается к своей же страховке) PIP обязателен.
«Тотальная» машина (total loss) — как именно это решают
Механика: машину признают «тотальной» не потому что она полностью уничтожена физически, а потому что чинить её экономически невыгодно. Есть два основных способа, которыми пользуются штаты:
- Процентный порог: если стоимость ремонта превышает определённый процент от рыночной стоимости машины (ACV, см. ниже) — машину признают тотальной. Порог отличается по штатам — от 60% до 100% от ACV. Пример: машина стоит $10 000, порог в штате — 70% ($7000). Если ремонт стоит $7500 — машину признают тотальной, а не будут чинить.
- Total Loss Formula: в некоторых штатах ещё учитывают стоимость машины на металлолом/запчасти (salvage value) — если ACV меньше, чем «стоимость ремонта + эта остаточная стоимость», машину тоже признают тотальной.
Важно: страховая может признать машину тотальной, даже если ремонт формально стоит дешевле её стоимости — просто потому, что реальный объём повреждений часто виден только после того, как машину уже начали разбирать, и им проще и дешевле не рисковать.
ACV — Actual Cash Value (реальная рыночная стоимость)
Механика: ACV — это не то, за сколько вы купили машину, и не то, сколько стоит новая такая же модель. Это оценка того, сколько ваша конкретная машина стоила бы на рынке прямо перед аварией — с учётом года, пробега, комплектации и состояния. Страховая использует базы данных недавних продаж похожих машин в вашем регионе и корректирует цену под ваш конкретный экземпляр. Именно ACV — это то, что вам заплатят, если машину признают тотальной (а не то, что вы за неё в своё время заплатили).
Gap insurance — страховка от разницы в кредите
Механика: если машина в кредите или лизинге, вы часто должны банку больше, чем реальная рыночная стоимость машины (особенно в первые годы — новые машины быстро теряют в цене). Если машину признали тотальной, обычная страховка выплатит только ACV — а банку вы всё ещё должны больше. Gap insurance закрывает именно эту разницу («gap» — «разрыв»), чтобы вы не остались должны деньги за уже несуществующую машину.
SR-22 — это не страховка, а справка
Механика: SR-22 (в некоторых штатах — FR-44) — это не отдельный вид страховки, а документ, который ваша страховая компания подаёт в DMV штата, подтверждая, что у вас действует обязательный минимум liability-страховки. Его обычно требуют после серьёзных нарушений — вождение в нетрезвом виде, езда без страховки, серьёзные нарушения ПДД. Держать SR-22 обычно нужно 2–3 года, и в это время полис почти всегда обходится заметно дороже.
Быстрая шпаргалка
- Премия — сколько вы платите за сам полис каждый месяц.
- Франшиза — сколько вы платите первым делом сами при каждом случае.
- Liability — покрывает ущерб другим, если виноваты вы.
- Collision — чинит вашу машину после столкновения, независимо от вины.
- Comprehensive — чинит вашу машину от всего, кроме столкновения (угон, град, пожар).
- Uninsured/underinsured motorist — защита, если виновник не застрахован или застрахован недостаточно.
- PIP/MedPay — медицинские расходы независимо от вины.
- Total loss — машину не чинят, если ремонт экономически невыгоден относительно её ACV.
- ACV — реальная рыночная стоимость машины перед аварией, а не цена покупки.
- Gap insurance — закрывает разницу между остатком кредита и ACV.
- SR-22 — справка для DMV, а не вид страховки.
Важно: точные пороги, лимиты и требования (например, порог total loss или обязательность PIP) отличаются от штата к штату — уточняйте правила именно вашего штата на официальном сайте DMV или у своей страховой компании.